
O chamado “imposto do pecado” começará a ser cobrado em 2 de fevereiro de 2027 e atingirá produtos como bebidas alcoólicas, refrigerantes e cigarros. A medida faz parte da reforma tributária e estabelece percentuais diferentes conforme o tipo de mercadoria.
As alíquotas foram definidas pela Medida Provisória nº 1.399/2026, publicada pelo Governo Federal em 4 de novembro. O novo tributo, oficialmente denominado Imposto Seletivo, foi criado para incidir sobre produtos considerados prejudiciais à saúde ou ao meio ambiente.
Entre os principais destaques estão as cervejas, que terão alíquota de 4,2%, e determinadas bebidas destiladas, cuja tributação poderá chegar a 24%.

Quanto será cobrado sobre cada bebida?
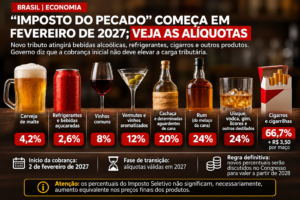
A nova legislação estabelece alíquotas diferentes para cervejas, vinhos, cachaças e outras bebidas alcoólicas, conforme a classificação fiscal de cada produto.
Confira os principais percentuais previstos para 2027:
- Cervejas de malte: 4,2%;
- Refrigerantes e bebidas açucaradas abrangidas pela medida: 2,6%;
- Vinhos comuns: 8%;
- Vermutes e vinhos aromatizados: 12%;
- Vinhos do Porto, da Madeira e de Xerez: 16%;
- Cachaça e determinadas aguardentes de cana: 20%;
- Rum produzido a partir do melaço da cana-de-açúcar: 24%;
- Uísque, vodca, gim, licores e outros destilados enquadrados na categoria: 24%.
A distinção entre cachaça e rum está relacionada à classificação e à matéria-prima utilizada na fabricação.
A cachaça e outras aguardentes de cana não produzidas a partir do melaço terão alíquota de 20%. Já o rum obtido do melaço da cana-de-açúcar estará sujeito à tributação de 24%.
O mesmo percentual de 24% está previsto para bebidas como uísque, vodca, gim e determinados licores.
Cigarros também terão tributação elevada
Os cigarros estão entre os produtos com maior incidência do Imposto Seletivo.
A legislação prevê alíquota de 66,7%, aplicada sobre uma base de cálculo específica, além de uma cobrança fixa de R$ 3,50 por maço.
A tributação diferenciada busca desestimular o consumo de produtos associados a riscos à saúde.
Os preços vão aumentar?
Apesar das alíquotas anunciadas, a criação do Imposto Seletivo não significa que os produtos ficarão automaticamente mais caros na mesma proporção.
Segundo o Governo Federal, os percentuais definidos para 2027 foram calculados para substituir parte da cobrança atualmente realizada pelo Imposto sobre Produtos Industrializados (IPI), procurando preservar a carga tributária durante a transição.
Isso significa, por exemplo, que uma bebida sujeita à alíquota de 24% não terá necessariamente um aumento de 24% no preço final.
O impacto para o consumidor dependerá da composição dos tributos, dos custos de produção e das decisões comerciais dos fabricantes e estabelecimentos.
Cobrança inicial será temporária
As alíquotas estabelecidas pela medida provisória valerão durante a fase de transição prevista para 2027.
O Governo Federal deverá encaminhar ao Congresso Nacional uma proposta com os percentuais definitivos, previstos para entrar em vigor a partir de 2028.
Nessa nova etapa, o Imposto Seletivo poderá assumir de maneira mais efetiva seu objetivo de desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente.
A medida provisória ainda precisará passar pela análise do Congresso Nacional, que poderá propor alterações nas regras.
Com o início da cobrança em fevereiro de 2027, consumidores e empresas terão de acompanhar os efeitos da nova tributação sobre o mercado de bebidas, cigarros e outros produtos abrangidos pela reforma tributária.
Fonte: Medida Provisória nº 1.399/2026, Governo Federal e Agência Câmara de Notícias.